

Estos son algunos comentarios sobre el Plan Nacional de Transición Energética al 2030. Como sus implicancias son muchas y variadas, iré incorporando observaciones a medida que avance con su lectura y análisis. Son muy bienvenidos los comentarios y críticas que puedan hacerme.
Última actualización 9/9/23
Esta semana se conoció el documento titulado Plan Nacional de Transición Energética a 2030 (PTE 2030), publicado a través de la Resolución 517/2023 de la Secretaría de Energía del Ministerio de Economía de la Nación. Este documento es importante ya que establece algunos criterios básicos del plan energético de corto plazo para cumplir con los objetivos climáticos adoptados por el país.
El documento viene a cubrir un vacío muy importante, ya que luego de haberse actualizado la NDC en 2020 (y luego en 2021), resultaba imprescindible diseñar un plan detallado para cumplir con la meta de mitigación de emisiones de GEI (gases de efecto invernadero). Recordemos que, a partir de la actualización de la NDC en 2020, nuestro país ya comenzó a tener un objetivo de reducción de emisiones verdaderamente restrictivo. Esto quiere decir que, a partir de entonces, el desarrollo económico debería diseñarse atendiendo a esta meta climática.
En su segunda NDC, la Argentina se comprometió a no exceder la emisión neta de 359 MtCO2e en el año 2030, objetivo que es aplicable a todos los sectores de la economía (MAyDS, 2020). Esta meta implicó un aumento de la ambición de un 25,7 % con respecto a la presentada en la primera NDC en el año 2016. En 2021, el país actualizó su NDC, reduciendo el umbral de emisiones a 349 MtCO2e para el 2030.

Esta meta que es absoluta e incondicional y abarca a todos los sectores de la economía, debe ser luego desarrollada a través de planes estratégicos sectoriales para lograr su cumplimiento. Esto no había ocurrido hasta ahora en el nuevo período. Luego de una crisis interna muy importante dentro del gobierno a finales de 2021, previo a la COP26, la elaboración de planes climáticos sectoriales para el corto, mediano y largo plazo parecía un objetivo muy complejo. Sobre estas inconsistencias y contramarchas he escrito varias notas y apuntes tratando de desentrañar el rompecabezas de la política climática argentina. (Ver algunas aquí)
Lo que se ha publicado ahora es un plan de acción dedicado al sector energético con objetivos al 2030. Vamos a desmenuzar algunas de sus partes para ver fortalezas y debilidades, aquello que será posible cumplir, qué cosas son inconvenientes y en qué debería ser mejorado.
Para empezar, el plan define una serie de metas llamadas “específicas” cuantitativas y cualitativas. La cuantitativas son:

El Plan toma como año base el 2018, año con el último inventario nacional de GEI. En ese año las emisiones totales fueron 366 MtCO2e y el sector energético representó el 51% de ese total, unos 186 MtCO2e.

En base a un conjunto de proyectos que son tomados en cuenta en el Plan, se traza la evolución del sector energético para el 2030, cuyas emisiones totales serán 175,3 MtCO2e acorde a la evolución de cada subsector, como se puede ver en el siguiente gráfico.

Es decir que, al 2030 el sector energético aporta unos 10,2 MtCO2e de reducciones de emisiones. El total nacional a reducir es: 366 MtCO2e – 349 MtCO2e = 17 MtCO2e.
Quiere decir que de esos 17 MtCO2e que se deben reducir para 2030, unos 10,2 son aportados por el sector de la energía. Hay unos 7 MtCO2e que deberán reducirse en los otros sectores de la economía. Es decir, deberán hacerse estudios sectoriales por fuera de la energía para poder diseñar políticas que permitan obtener esa reducción aún faltante.
En la Gráfica 2 tenemos el desarrollo esperado del sector energético en su conjunto. Puede verse que es el sector de la energía eléctrica el que debe realizar los mayores esfuerzos, lo que es correcto, puesto que es el sector que más rápidamente puede introducir un cambio tecnológico: básicamente energías renovables.
Como se indica en ese gráfico, para que el sector de la energía reduzca 10,2 MtCO2e, el sector eléctrico debe hacerlo en un esfuerzo bastante mayor. Esto surge de: 40,2 MtCO2e – 26,3 MtCO2e = 13,9 MtCO2e. Es decir, el sector eléctrico es quien debe recortar emisiones lo suficiente como para producir una baja en todo el sector y compensar el incremento que se darán en algunos subsectores, como es el caso del transporte.
Esto es correcto en líneas generales y es lo que está sucediendo en el mundo. Ahora lo tenemos escrito y dimensionado en un instrumento de política pública nacional.
Si se observan las emisiones históricas del sector eléctrico hasta hoy, y lo que deberá suceder en los próximos 7 años, se ve del siguiente modo.

Comentario 1: El sector eléctrico no admite más generación fósil. Como puede verse, en el sector eléctrico no queda otra cosa que producir reducciones constantes en los próximos 7 años. Es decir, todo incremento de potencia de generación deberá ser neutra en emisiones y además producir retiros permanentes de unidades térmicas fósiles menos eficientes o en base a combustibles líquidos y carbón.
Dato de emisiones del sector eléctrico en 2022: 39,6 MtCO2e
Comentario 2: No incluye un programa y cronograma preciso de actividades. Toda la descripción del plan consiste en enunciar los objetivos generales y algunas de las políticas que deberán desarrollarse para alcanzar tales objetivos, pero no avanza mucho más. Cabe suponer que eso ya existe, está en proceso o deberá desarrollarse en algún momento, pero no aparece en el PET 2030.
Un ejemplo, el incremento de la potencia renovable hacia 2030 deberá ser del orden de unos 7.500 MW según el PTE 2030, de ese modo se alcanzaría el 30% de la demanda en 2030. Se describe cuál será el aporte de cada tecnología, pero nada dice acerca de cómo sucederá eso y a través de qué medidas. Un cronograma indicativo aparece en el siguiente gráfico del PTE 2030:

Renovables: Es el sector con un rol central, con un incremento de 7.548 MW antes de 2030. Correctamente, las renovables ocupan un lugar central en el PTE 2030, el objetivo es llevar su participación al 30% de la demanda de energía eléctrica a 2030. El detalle por tecnología aparece en el siguiente cuadro:

Sin embargo, no se detalla nada en relación a cómo será el proceso de integración de esa potencia, sólo se indica en la Medida 8.1 que será a través de líneas como el programa Renovar y el MATER.
En el aspecto regulatorio se indica que se analizará la adecuación de la Ley 27.191 para cumplir con los objetivos a 2030. En verdad, esto debería ser más preciso, ya que esa adecuación y extensión del régimen de promoción, así como sus metas, deben poner se vigencia muy rápidamente. Recordemos que el actual régimen de la Ley 27.191 expira en 2025, y si se planean nuevas licitaciones en el corto plazo el marco jurídico actualizado debería estar claro lo antes posible.
En el gráfico 4 se estima cerca de 1.200 MW de nueva potencia eólica para 2024, esto estaría en línea con los proyectos que hoy estarían en etapa de construcción.
Comentario 3: La incorporación nuclear es sólo una expresión de deseo del sector. Se estima que se sumarán 700 MW de potencia nuclear para 2030. Eso es sencillamente imposible. En los próximos 7 años sólo es viable que se realice la extensión de la vida útil de la Central Atucha I. En relación al Carem, es completamente incierto que una unidad pueda estar operando en el corto plazo y mucho menos que esté completa la cuarta central nuclear, como se menciona.
Lo anterior nos conduce a señalar que el crecimiento de la potencia renovable a 2030 debe ser mayor a los 7.500 proyectados; deberán ser cerca de 10.000 MW y cubrir aproximadamente el 35% de la demanda. Estos valores son consistentes con el objetivo del 35% que se plantea, por ejemplo, con el proyecto de reforma de la Ley 27.191 que propuse en 2018. (1)
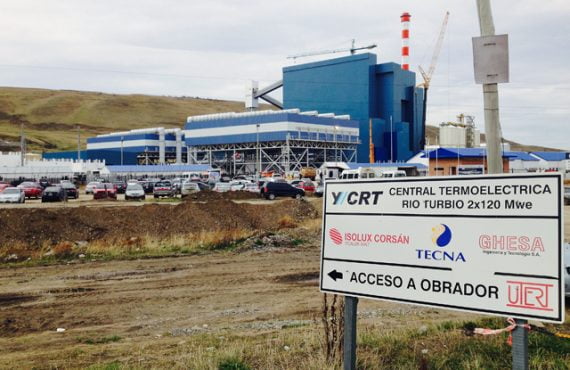
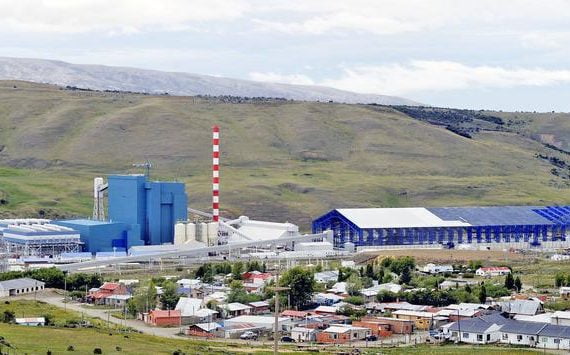
Comentario 4: El Plan no contempla la incorporación de la planta de carbón de Río Turbio. No aparece en los próximos 7 años la incorporación de la usina de 240 MW de YCRT. El PTE 2030 suma 3.398 MW de potencia térmica y todo indica que se tratan de usinas de gas ya que esa inversion se enmarca en la medida 10.1 (Implementar proyectos de generación eléctrica de gas natural conectadas a la red) cuyo sentido es incoporar gas para desplazar otros combistibles con mayor intensidad de emisiones.

El carbón tampoco aparece cuando el PTE 2030 describe la oferta necesaria de hidrocarburos y otros energéticos:

La no incorporación de YCRT en el PTE 2030 es un criterio correcto pues la suma de emisiones que ese proyecto implica nos alejaría significativamente del objetivo de mitigación que se propone. Todo indica que ese ha sido el criterio aplicado. Esto tiene importantes consecuencias, entre ellas, a partir del presupuesto 2024 debería desaparecer de la orbita de energía inversiones destinadas a la construcción de la planta térmica y para la mina de carbón. Todos los recursos económicos debería ser direccionados hacia otras áreas del Estado para acompañar a Río Turbio a realizar su transición económica y social.
Comentario 5: Se planea una muy modesta evolución de la industria del Hidrógeno: Se señala que hay tres pilares para el desarrollo de una política nacional del hidrógeno y estos son la Estrategia Nacional del Hidrógeno (ENH), el proyecto de ley enviado al Congreso nacional y la Evaluación Ambiental estratégica (EAE). El ámbito de construcción de esta polítca en la Mesa Intersectorial del Hidrógeno.
Recién aparecen algunos números cuando describe las “Hipótesis y resultados principales del escenario 2030”. En el cuadro de demanda aparece que de hidrógeno bajo en emisones se estima la misma en 20.000 toneladas para 2030.

En la actualidad la demanda local de H2, mayormente gris, es de 400.000 tn/año. Se puede suponer que a 2030 esa demanda crecerá a 500.000 tn/año. Es decir que la demanda de H2 bajo en emisiones representaría el 4% del total.
En el mismo cuadro, cuando describe la oferta, la producción de H2 bajo en emisiones en 2030 es de 30.000 tn/año

Es decir que podemos suponer que habrá unos 10.000 tn/año destinada a la exportación, de todos modos eso no está explicitado. También debemos notar que en la Tabla 3 se señala que la generación de H2 off grid será de 20.000 tn/año y la potencia renovable dedicada para el H2 será de 342 MW.
Todos estos valores parecen ser bastante más pequeños que los que se manejan en países de la región en materia de crecimiento del sector de H2. Supongamos que la totalidad de la oferta (30.000 tn/año) sea producida vía electrólisis y eso significaría un orden de magnitud de una capacidad de electrólisis de alrededor de 0,5 GW(2). Comparemos esa potencia con el objetivo de la Hoja de Ruta de Uruguay que planea tener una capacidad de electrólisis de 1GW-2 GW para ese año y, para el caso de Chile, su Hoja de Ruta planea 25 GW de electrólisis para 2030.
En el Proyecto de Ley 127-D-2023 (Diputada Verasay) se plantea que la Estrategia Nacional debería ser alcanzar a 2030 un 35% de la demanda local con hidrógeno de origen renovable (verde) para 2030, esto representaría algo así como 175.000 tn/año y una capacidad de electrólisis un poco por encima a los 2 GW. Esta escala de magnitd nos acerca a los objetivos de Uruguay y aún se ubica muy por abajo de los de Chile.
Comentario 6: Los costos de la transición no deben ser “inflados”. En el punto 3.3.4 se describen las inversiones a desarrollarse hasta 2030 en cada subsector dentro del sector energético. Eso está sintetizado en la siguiente tabla:

Ese total de USD 86.642 millones representa el volumen total de inversiones en el sector energético hasta 2030, como bien se indica en el título de la tabla. Eso no debe confundirse con el costo de la “transición” puesto que allí hay una enorme cantidad de inversiones que en cualquier escenario sin “transición” deberían hacerse igualmente. Por dar un ejemplo, las inversiones estimadas en distribución electrica o las inversiones en transporte de gas son claramente rubros en los que dichas inversiones son parte de un escenario BAU. Lo mismo vale para la casi totalidad de los rubros de esa tabla, es decir, la mayor parte de ese total son inversiones que se hubieran hecho aún sin “transición”.
Para estimar el “costo” de la transición debería hacerse una distinción entre aquellas inversiones que se hubieran hecho en un escenario BAU y el diferencial por hacer las inversiones necesarias para cumplir con las metas. El costo de la transición puede contemplar, por ejemplo, el sobrecosto de reemplazar fuentes térmicas tempramente o los incrementos en infraestructura necesaria para introducir renovables. Por lo tanto, no debe confundirse las inversiones necesarias para el sector energético al 2030 (como se titula la tabla) con los costos de la transición.
También es importante discriminar cuáles serán las fuentes de financiamiento de los proyectos contemplados en el Plan. Por ejemplo, veamos cuando se abren los proyectos vinculados a la nueva potencia de generación eléctrica a incorporar.

Cabe suponer que en buena medida la financiación y las inversiones en eólica o solar correponderán al sector privado; en cambio las inversiones para los proyectos hidroeléctricos y nuclear estarán a cargo del Estado. Esto es importante porque se puede verificar que buena parte de la transición puede ser desarrollada por el sector privado sin implicar un endeudamiento por parte del Estado Nacional.
Entonces, al total de USD 86.642 millones no corresponde ser asimilado en su totalidad a la “transición”. Cuando se descuentan los costos que demandará el sistema energético en un escenario BAU la cifra baja considerablemente. Luego, cuando se distingue entre aquellos desarrollos que serán protagonizados por el sector privado de los que necesitan del Estado para ser concretados, veremos que, en buena medida, la “transición” representa una cifra bastante menor que los números que aparecen en los cuadros.
Por supuesto que hay costos “sociales” (no energéticos) a afrontar y que deberán tener al Estado como principal protagonista, tal es el caso de la refuncionalización que deberá producirse en el mundo del trabajo y en casos de transfomación económica como Río Turbio, caso ya mencionado en el Comentario 4.
Podrán parecer comentarios triviales los anteriores, pero si esas cifras no son manejadas adecuadamente pueden terminar justificando algunos planteos errados y tendenciosos, tales como la necesidad de que la explotación de hidrocarbutos es imprescindible para financiar los “enormes” costos de la transición. Un planteo que ha venido creciendo en el discurso del sector fósil.
Otra maniobra que intenta justificarse mediante una transición “inflada” es aquella que postula que, dado los altos costos de la transición y el alto endeudamiento del Estado, debe lograrse necesariamente una condonación de deuda externa o realizar canjes de deuda por acción climática; o en otros casos directamente reclamar que la transición sólo será posible si es financiada por aquellos países que serían “deudores climáticos”. Todas estas explicaciones gozan de una débil justificación y pueden tener el efecto de demorar la acción climática.
Comentario 7: Se terminaron los planes energéticos en base a expresiones voluntaristas. Uno de los efectos positivos de la Resolución 517/2023 que hizo público el denominado “Plan de Transición Energética a 2030” es que coloca, por primera vez, la discusión en torno al plan energético dentro de la dimensión climática. Esto es muy importante, ya que no basta con indicar la evolución de la energía ofertada por un plan, es necesario también indicar cuántas son las emisiones asociadas al mismo. Así como cualquier plan energético debe ofertar la energía suficiente como para cubrir la demanda estimada, dicho plan debe presentar una trayectoria de emisiones acorde a lo comprometido por el país en su NDC.
El PTE 2030 nos coloca por primera vez ante el ejercicio de discutir una política energética acorde a metas cuantificadas de emisión. Desde la adopción de la segunda NDC en 2020, el país comenzó a tener un compromiso climático que es verdaderamente restrictivo comparado con un escenario BAU. En la anterior versión, nuestro compromiso se cumplía prácticamente con la mera evolución tecnológica del sector. Ahora, nuestra meta requiere de decisiones estratégicas que aceleren el proceso de transición. El PTE 2030 es el primer ejercicio en esa dirección.
De ahora en más, todas las propuestas de política energética deben incorporar su dimensión climática, y no como expresión de voluntad, sino expresada en toneladas de CO2 y su contribución cuantitativa a la meta nacional.
Tenemos que dejar atrás esa retórica del “promover”, el “favorecer” o “contribuir” y tantas otras expresiones similares. Ahora hay que mostrar en “cuánto” aportará a la meta general cada medida que se toma o se deja de tomar. Con sus aciertos y errores, el PTE 2030 es ahora la referencia obligada para la discusión energética, particularmente, para el nuevo gobierno que asuma en diciembre.
Comentario 8: Definir qué otros sectores de la economía reducirán los 7 MtCO2e faltantes. Acorde a la Figura 14 que aparece en el inicio de esta nota podemos sintetizar dicha información del sigiente modo:
| Sector | % | Emisiones MtCO2e (2018) |
reducción (2030) |
| Sector de la Energía | 51 | 187 | -10 |
| Agricultura, Ganadería y otros usos de la tierra | 39 | 143 | ? |
| Procesos Industriales y Usos de Productos | 6 | 22 | ? |
| Residuos | 4 | 15 | ? |
| TOTAL | 100 | 366 | -17 |
Como se puede ver, si asumimos que el sector de la energía será el responsable de reducir alrededor de 10 MtCO2e, quedan entonces unas 7 MtCO2e que deberán ser mitigadas en algunos otros sectores de la economía.
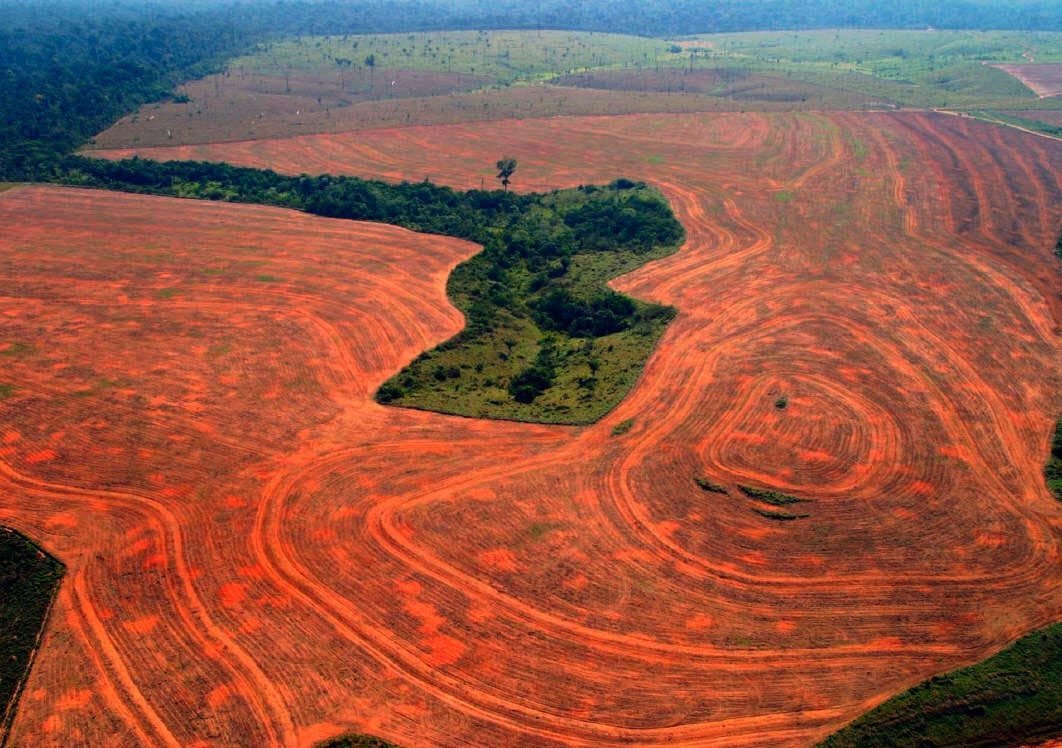
Resulta bastante obvio que esa mitigación debería ser realizada eliminando emisiones asociadas a la deforestación. Esta opción tiene múltiples ventajas: a) son reducciones que se pueden obtener rápidamente; b) es relativamente de bajo costo si lo comparamos con otras opciones; c) tiene importantes co-beneficios ambientales (biodiversidad, adaptación climática, etc); y d) permitirá a las exportaciones agropecuarias estar exentas de toda vinculación con la deforestación y sufrir penalidades comerciales(3).
¿Cuánto representa la deforestación? Según la figura 35 del “Cuarto Informe Bienal de Actualización de Argentina a la Convención Marco de las Naciones Unidas para el Cambio Climático” (MAyDS, 2021) la deforestación y el manejo de bosques nativos representó el 12,8% en 2018.

Esto implica que la deforestación y el manejo de bosques nativos representa algo así como 46,8 MtCO2e. Detener en parte la deforestación sería suficiente para alcanzar a los 7 MtCO2e. Pero existen razones para ser mucho más ambiciosos en materia de deforestación: Por un lado, son sólo 7 MtCO2e las que hay que reducir si es que los otros sectores de la economía no crecen en emisiones (las demás actividades del sector agropecuario, sector residuos e industria), y esto es muy improbable; por otro lado, las reducciones en la deforestación pueden ser imprescindibles si hubiese que elevar la ambición de la NDC en el proceso del Global Stocktake que finaliza en 2025.
Además, si se toma seriamente la meta de la NDC, lo que debemos hacer es dimensionar el presupuesto de carbono (carbon budget) que representa esa meta, es decir, cuantificar el volúmen total de las emisiones a lo largo de los años de cumplimiento de la NDC; luego, si se logran reducciones tempranas por deforestación que nos pueden representar créditos por sobre-cumplimiento de la meta, esas reducciones podrán ser utilizadas en futuros compromisos post 2030. Esto es muy importante porque las reducciones post 2030 pueden ser todavía muy costosas y, en ese entonces, deberán ser más drásticas aún.
Es decir, ya sea para compensar a otros sectores de la economía, para prepararse para futuras NDC o para generar “créditos” para ser utilizados en futuros períodos de compromiso, frenar la deforestación debe ser prioritario.
Referencias:
(1) “35% al 2030: diputado propone modificar Ley 27.191 para continuidad de las renovables”, Energía Estratégica, 9 de enero de 2018.
(2) Estas estimaciones son muy aproximadas, como así también lo aclara el propio plan con sus estimaciones relativas al hidrógeno.
(3) El Parlamento aprueba una nueva ley para luchar contra la deforestación mundial, ver: https://www.europarl.europa.eu/news/es/press-room/20230414IPR80129/el-parlamento-aprueba-una-nueva-ley-para-luchar-contra-la-deforestacion-mundial




































































































































Interesante. Pero lo que haga Argentina con respecto al cambio climático o la descarbonización es irrelevante, mientras China, India y casi todos los países asiáticos y africanos continúen manteniendo políticas energéticas basadas en combustibles fósiles.
Es interesante y muy pertinente tu comentario. Para el mismo no hay una única respuesta. Podría decirte que, aún en el máximo de los esfuerzos de los grandes emisiores, eso no alcanzaría para cumplir los objetivos climáticos. Por otro lado lado, en términos de equidad, se puede ver que las emisiones per capita de un argentino son mayoes a las de un indio; También se hace necesario que todos estemos en una dinámica de cumplimiento para poder aplicar sanciones o exigencias a aquellos que no cumplen; También es relevante mencioar que la NDC de Argentina, apropiadamente, representa un esfuerzo relativamnete menor, se trata de estabilizar las emisiones, sin producir grandes reducciones a 2030, eso es bien distinto a los objetivos que tienen otros. En fin, tu comenario es, de algún modo, lo que subyace en la compleja ingeniería de la política climática. Nuevamente, gracias y, desde ya, estoy abierto al dialogo sobre este importante tema.